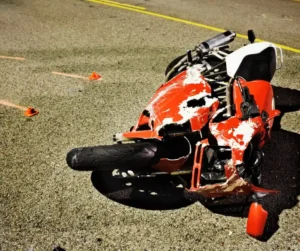

न्यूयॉर्क में एक मोटरसाइकिल रखना आजादी का एहसास और जोखिम दोनों बराबर मात्रा में लाता है। राइडर्स को कानूनों के एक अनोखे सेट का सामना करना पड़ता है जो कारों और ट्रकों पर लागू कानूनों से काफी अलग होते हैं। सबसे ज्यादा गलत समझी जाने वाली बातों में से एक है कि motorcycle insurance असल में कैसे काम करता है। कई राइडर्स मानते हैं कि वे न्यूयॉर्क के no-fault सिस्टम से सुरक्षित हैं, लेकिन एक हादसे के बाद ही उन्हें इसका उलटा पता चलता है।
NYC motorcycle insurance की जरूरतों को समझना और यह जानना कि coverage में क्या शामिल है और क्या नहीं, सड़क पर उतरने से पहले बेहद जरूरी है। यह गाइड न्यूयॉर्क के मोटरसाइकिल चालकों के लिए बुनियादी इंश्योरेंस नियमों, राज्य की सुरक्षा की सीमाओं, और हादसे के बाद आपको सुरक्षित रखने के लिए उपलब्ध अतिरिक्त coverage के बारे में बताती है।
न्यूयॉर्क में Motorcycle Insurance को समझना
न्यूयॉर्क में, मोटरसाइकिलों के लिए इंश्योरेंस की जरूरतें इसके द्वारा तय होती हैं Motor Vehicle Financial Security Act और Comprehensive Motor Vehicle Insurance Reparations Act की Section 5102, जिसे आम तौर पर "नो-फॉल्ट लॉ" कहा जाता है।
न्यूयॉर्क मोटरसाइकिल एक्सीडेंट इंश्योरेंस कानून
लायबिलिटी इंश्योरेंस सभी मोटर वाहन पॉलिसियों की बुनियाद है और अगर आपको किसी चोट या प्रॉपर्टी डैमेज का कानूनी रूप से ज़िम्मेदार पाया जाता है तो यह वित्तीय सुरक्षा देता है। सभी रजिस्टर्ड मोटरसाइकिलों के पास हर समय एक्टिव लायबिलिटी इंश्योरेंस होना चाहिए। एक चूक से रजिस्ट्रेशन सस्पेंड हो सकता है, जुर्माना लग सकता है, और यहाँ तक कि वाहन ज़ब्त भी हो सकता है।
यह के तहत न्यूनतम लायबिलिटी सीमाएँ New York कानून ये हैं:
- $25,000 एक व्यक्ति को शारीरिक चोट के लिए, और एक व्यक्ति की मृत्यु के लिए $50,000;
- $50,000 दो या अधिक लोगों को शारीरिक चोट के लिए, और दो या अधिक लोगों की मृत्यु के लिए $100,000; और
- $10,000 प्रॉपर्टी डैमेज के लिए।
ये वही न्यूनतम सीमाएँ हैं जो पैसेंजर वाहनों पर लागू होती हैं। हालाँकि, मोटरसाइकिल इंश्योरेंस पॉलिसियाँ एक अहम तरीके से अलग होती हैं: उनमें personal injury protection (PIP) शामिल नहीं होता, जो न्यूयॉर्क के नो-फॉल्ट सिस्टम का मूल आधार है।
PIP कवरेज के बिना, मोटरसाइकिल चालकों को अपनी किसी भी चोट के लिए लायबिलिटी या वैकल्पिक मेडिकल कवरेज पर निर्भर रहना पड़ता है। अगर कोई दूसरा ड्राइवर दोषी है, तो क्लेम उस ड्राइवर के लायबिलिटी इंश्योरर के ज़रिए या एक personal injury मुकदमे के ज़रिए आगे बढ़ना चाहिए।
मोटरसाइकिलों को No-Fault Insurance से क्यों बाहर रखा गया है
न्यूयॉर्क का no-fault insurance सिस्टम यह सुनिश्चित करता है कि कार एक्सीडेंट के पीड़ितों को दोष साबित किए बिना फौरन मेडिकल और वेतन लाभ मिलें। लेकिन मोटरसाइकिलों को जानबूझकर उस सिस्टम से बाहर रखा गया था।
इसकी वजह जोखिम और लागत पर केंद्रित है। मोटरसाइकिलों को स्वाभाविक रूप से अधिक खतरनाक माना जाता है, और दुर्घटनाओं के परिणाम अक्सर अधिक होते हैं मेडिकल खर्च। कानून निर्माताओं को डर था कि उन्हें नो-फॉल्ट सिस्टम में शामिल करने से इंश्योरेंस प्रीमियम सब जगह बढ़ जाएँगे।
नतीजतन, घायल मोटरसाइकिल चालकों को पारंपरिक दोष-आधारित क्लेमों के ज़रिए मुआवज़ा हासिल करना पड़ता है। इसका मतलब है कि यह साबित करना कि किसी दूसरे पक्ष की लापरवाही से दुर्घटना हुई। इसका यह भी मतलब है कि आपका अपना इंश्योरर अपने-आप मेडिकल खर्च, खोई हुई मज़दूरी, और दर्द और पीड़ा.
हर राइडर को जिन Coverage के प्रकारों पर विचार करना चाहिए
क्योंकि न्यूयॉर्क का नो-फॉल्ट सिस्टम मोटरसाइकिल चालकों की रक्षा नहीं करता, वैकल्पिक कवरेज एक एक्सीडेंट के बाद एक बड़ा फर्क ला सकते हैं।
1. लायबिलिटी कवरेज
कानून लायबिलिटी इंश्योरेंस की माँग करता है, लेकिन कई राइडर न्यूनतम से अधिक सीमाएँ चुनते हैं। एक गंभीर दुर्घटना से ऐसे खर्च हो सकते हैं जो बुनियादी कवरेज से जल्दी ही ज़्यादा हो जाते हैं। अगर आप किसी ऐसी दुर्घटना के दोषी हैं जिसमें कोई दूसरा व्यक्ति घायल होता है, तो अधिक सीमाएँ ज़्यादा सुरक्षा देती हैं।
2. अनइंश्योर्ड और अंडरइंश्योर्ड मोटरिस्ट कवरेज (UM/UIM)
यह कवरेज आपकी रक्षा करता है अगर कोई दूसरा ड्राइवर दुर्घटना करता है और उसके पास पर्याप्त इंश्योरेंस नहीं है या कोई इंश्योरेंस ही नहीं है। न्यूयॉर्क जैसे बड़े शहर में, बिना बीमा वाले ड्राइवर असामान्य नहीं हैं। UM/UIM कवरेज आपको अपने इंश्योरर से मुआवज़ा लेने देता है जब दोषी ड्राइवर भुगतान नहीं कर सकता। सप्लीमेंटल अनइंश्योर्ड/अंडरइंश्योर्ड मोटरिस्ट (SUM) कवरेज भी उपलब्ध हो सकता है और जब दोषी ड्राइवर का इंश्योरेंस पर्याप्त नहीं होता तो अतिरिक्त सुरक्षा दे सकता है।
3. मेडिकल पेमेंट्स (MedPay)
MedPay दोष की परवाह किए बिना आपके और आपके पैसेंजरों के मेडिकल खर्च को कवर करता है। हालाँकि यह वैकल्पिक है, यह सबसे मूल्यवान चीज़ों में से एक है जो एक मोटरसाइकिल चालक अपनी पॉलिसी में जोड़ सकता है। यह PIP सुरक्षा न होने से बनी खाई को पाटने में मदद करता है।
4. Collision और Comprehensive Coverage
कोलिज़न कवरेज एक दुर्घटना के बाद आपकी मोटरसाइकिल की मरम्मत के लिए भुगतान करता है, जबकि कॉम्प्रिहेंसिव कवरेज गैर-कोलिज़न नुकसानों पर लागू होता है जैसे चोरी, तोड़फोड़, या मौसम से हुआ नुकसान। कई राइडरों के लिए, मोटरसाइकिल खुद एक बड़ा निवेश होती है, जिससे दोनों कवरेज व्यावहारिक विकल्प बन जाते हैं।
एक दुर्घटना से पहले ये सुरक्षाएँ मौजूद होने से उसके बाद वित्तीय रूप से उबरने की आपकी क्षमता में नाटकीय सुधार हो सकता है। हर एक सुरक्षा की वह परत देता है जो न्यूयॉर्क की स्टैंडर्ड केवल-लायबिलिटी पॉलिसी नहीं देती।
Coverage का Motorcycle Accident Claims पर कैसे असर पड़ता है
जब कोई दुर्घटना होती है, तो आपके पास जिस प्रकार का इंश्योरेंस है वह आपके मुआवज़ा हासिल करने के विकल्प तय करता है। क्योंकि नो-फॉल्ट लाभ मोटरसाइकिलों को बाहर रखते हैं, आप बस अपने इंश्योरर को मेडिकल बिल जमा नहीं कर सकते। इसके बजाय, मुआवज़ा दुर्घटना की वजह पर निर्भर करता है।
अगर किसी दूसरे ड्राइवर की लापरवाही से टक्कर हुई, तो आप उसके इंश्योरर के खिलाफ एक लायबिलिटी क्लेम दायर कर सकते हैं। मान लीजिए कि ड्राइवर के पास न्यूनतम कवरेज है; तो आपकी अपनी बिना बीमा या कम बीमा वाले मोटरिस्ट सुरक्षा लागू हो सकती है। अगर कोई दूसरा पक्ष शामिल नहीं था, जैसे किसी एकल-वाहन दुर्घटना में, तो आपके विकल्प आपके पास मौजूद किसी भी वैकल्पिक MedPay या हेल्थ इंश्योरेंस तक सीमित हैं।
एक दुर्घटना होने से पहले इन फर्कों को समझना बाद में महँगे झटकों से बचने में मदद करता है। जो राइडर मज़बूत इंश्योरेंस कवरेज बनाए रखते हैं, वे एक अप्रत्याशित दुर्घटना के बाद वित्तीय रूप से उबरने की कहीं बेहतर स्थिति में होते हैं।
वकील से कब संपर्क करें
न्यूयॉर्क में मोटरसाइकिल इंश्योरेंस क्लेम जटिल हो सकते हैं, खासकर जब गंभीर चोटें शामिल हों। इंश्योरर लायबिलिटी पर विवाद कर सकते हैं, भुगतान घटा सकते हैं, या कवरेज को पूरी तरह से नकार सकते हैं। एक अनुभवी अटॉर्नी पॉलिसी की भाषा की व्याख्या कर सकता है, मुआवज़े के सभी संभव स्रोतों की पहचान कर सकता है, और इंश्योरेंस कंपनियों के साथ बातचीत को प्रभावी ढंग से संभाल सकता है।
Greenspan & Greenspan में, हमारे न्यूयॉर्क मोटरसाइकिल एक्सीडेंट अटॉर्नी ने 1959 से पूरे न्यूयॉर्क में घायल राइडरों का प्रतिनिधित्व किया है। हम उन खास चुनौतियों को समझते हैं जिनका मोटरसाइकिल चालक सामना करते हैं, सही मेडिकल देखभाल हासिल करने से लेकर एक दुर्घटना के बाद खोई हुई आय वापस पाने तक। हमारा लक्ष्य यह सुनिश्चित करना है कि राइडरों के साथ कानून के तहत निष्पक्ष व्यवहार हो और उन्हें वह मुआवज़ा मिले जिसकी उन्हें आगे बढ़ने के लिए ज़रूरत है।
हादसे से पहले और बाद में खुद को सुरक्षित रखना
NYC मोटरसाइकिल इंश्योरेंस को समझना सिर्फ नियमों का पालन करने के बारे में नहीं है; यह वित्तीय सुरक्षा का एक अनिवार्य हिस्सा है। क्योंकि न्यूयॉर्क मोटरसाइकिलों को नो-फॉल्ट कवरेज से बाहर रखता है, राइडरों को अतिरिक्त जोखिम का सामना करना पड़ता है जिसे सही इंश्योरेंस प्लानिंग से कम करने में मदद मिल सकती है।
चाहे आप अपनी पॉलिसी की समीक्षा कर रहे हों या किसी दुर्घटना के बाद के हालात से निपट रहे हों, कानूनी सलाह आपके अधिकारों और अगले कदमों को स्पष्ट कर सकती है। Greenspan & Greenspan न्यूयॉर्क में मोटरसाइकिल इंश्योरेंस कवरेज के साथ दशकों के अनुभव पर आधारित मार्गदर्शन प्रदान करता है। हमारे ऑफिस से संपर्क करें आज ही अपने विकल्पों पर चर्चा करने और सड़क पर अपने भविष्य की रक्षा करने के लिए।
इस पेज को तैयार करने में इस्तेमाल किए गए Legal References
इस पेज की सटीकता और स्पष्टता सुनिश्चित करने के लिए, हमने content तैयार करने की प्रक्रिया के दौरान आधिकारिक legal और अन्य resources का संदर्भ लिया: